ประกันสุขภาพ ปลดล็อค
ดับเบิล แคร์
เบิ้ลความคุ้มครอง พร้อมรับมือโรคร้าย เลือกได้ 3 ระดับวงเงิน 8 / 15 / 30 ล้านบาท พร้อมเบิ้ลวงเงินเป็น 2 เท่าเมื่อเจ็บป่วยด้วยโรคร้ายแรง
เลือกระดับวงเงิน
3 แผนให้เลือกตามความต้องการ
🔒 วงเงินเบิ้ล 2 เท่า คืออะไร
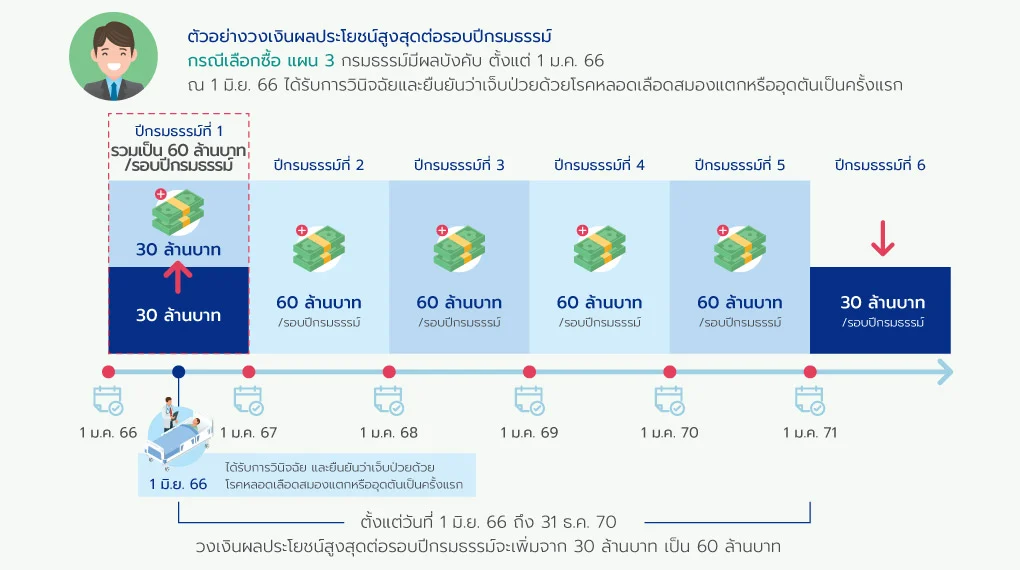
เมื่อผู้เอาประกันภัยได้รับการวินิจฉัยและยืนยันว่าเจ็บป่วยด้วย 1 ใน 10 โรคร้ายแรง เป็นครั้งแรก วงเงินผลประโยชน์ต่อรอบปีกรมธรรม์จะเพิ่มขึ้นเป็น 2 เท่าทันที และคงความคุ้มครองระดับนี้ต่อเนื่องไปอีก 4 รอบปีกรมธรรม์ถัดไป (เพิ่มได้ 1 ครั้งต่อ 1 โรคร้ายแรง)
10 โรคร้ายแรงที่คุ้มครอง:
(Acute Heart Attack)
(Major Stroke)
(Coronary Artery By-Pass Surgery)
(Invasive Cancer)
(Major Organs Transplantation or Bone Marrow Transplantation)
(Surgery to Aorta)
(Cerebral Aneurysm Requiring Brain Surgery)
(Major Burn)
(Surgery for Idiopathic Scoliosis)
(Open Heart Surgery for the Heart Valve)
จุดเด่น
ทำไมต้อง ดับเบิล แคร์
วงเงินสูงสุด 30 ล้าน
เลือกได้ 3 ระดับ 8 / 15 / 30 ล้านบาทต่อรอบปีกรมธรรม์
เหมาจ่ายตามจริง
ค่าเอกซเรย์ ค่าแล็บ ค่าผ่าตัด ล้างไต เคมีบำบัด รักษามะเร็งแบบมุ่งเป้า (Targeted Therapy) อุบัติเหตุฉุกเฉินภายใน 24 ชม. รวมถึงรักษาตัวใน ICU
ดูแลต่อเนื่อง
หลังออกจาก รพ. ทั้งค่าเวชศาสตร์ฟื้นฟู และหมอนัดติดตามอาการ (follow up)
ดูแลเชิงป้องกัน
ค่าฉีดวัคซีนและ/หรือค่าตรวจสุขภาพประจำปี สูงสุด 5,500 บาทต่อรอบปีกรมธรรม์
ความคุ้มครอง
ผลประโยชน์และความคุ้มครอง
| ความคุ้มครอง (บาท) | แผน 1 8 ล้าน |
แผน 2 15 ล้าน |
แผน 3 30 ล้าน |
|---|---|---|---|
| ผลประโยชน์สูงสุดต่อรอบปีกรมธรรม์ประกันภัย | |||
| วงเงินผลประโยชน์สูงสุด | 8,000,000 | 15,000,000 | 30,000,000 |
| 1.1 ผลประโยชน์กรณีเป็นผู้ป่วยใน | |||
| หมวดที่ 1 — ค่าห้อง ค่าอาหาร ค่าบริการในโรงพยาบาล (ผู้ป่วยใน) ต่อวัน | 3,000 | 6,000 | 15,000 |
| — กรณีเข้าพักรักษาตัวในห้อง ICU | จ่ายตามจริง | ||
| หมวดย่อยที่ 2.1-2.3 — ค่าตรวจวินิจฉัย ค่าโลหิตและส่วนประกอบของโลหิต ค่ายาและเวชภัณฑ์ทางหลอดเลือด | จ่ายตามจริง | ||
| หมวดย่อยที่ 2.4 — ค่ายาและเวชภัณฑ์สิ้นเปลืองกลับบ้าน ต่อครั้ง (สูงสุด 15 วัน) | 20,000 | 30,000 | 50,000 |
| หมวดที่ 3 — ค่าแพทย์ตรวจรักษา ต่อวัน | 2,000 | 4,000 | 10,000 |
| หมวดที่ 4 — ค่าห้องผ่าตัด/หัตถการ ค่าแพทย์ผ่าตัด วิสัญญีแพทย์ และผ่าตัดเปลี่ยนอวัยวะ (4.1-4.5) | จ่ายตามจริง | ||
| หมวดที่ 5 — การผ่าตัดใหญ่ที่ไม่ต้องเข้าพักรักษาตัวเป็นผู้ป่วยใน (Day Surgery) | จ่ายตามจริง | ||
| 1.2 ผลประโยชน์กรณีไม่ต้องเข้าพักรักษาตัวเป็นผู้ป่วยใน | |||
| หมวดที่ 6 — ตรวจวินิจฉัยก่อน/หลัง IPD (30 วันก่อน / 30 วันหลัง) | จ่ายตามจริง | ||
| หมวดที่ 7 — รักษาผู้ป่วยนอกต่อเนื่องหลัง IPD (2 ครั้ง/การเข้าพักรักษาตัวครั้งนั้น) | จ่ายตามจริง | ||
| หมวดที่ 8 — ค่าเวชศาสตร์ฟื้นฟูหลัง IPD (2 ครั้ง/รอบปีกรมธรรม์) | จ่ายตามจริง | ||
| หมวดที่ 9 — รักษามะเร็งโดยรังสีรักษา รังสีร่วมรักษา เวชศาสตร์นิวเคลียร์รักษา | จ่ายตามจริง | ||
| หมวดที่ 10 — รักษาโรคไตวายเรื้อรัง โดยการล้างไต | จ่ายตามจริง | ||
| หมวดที่ 11 — เคมีบำบัด รวมยา Targeted Therapy และภูมิคุ้มกันบำบัด | จ่ายตามจริง | ||
| หมวดที่ 12 — ค่ากายภาพบำบัดผู้ป่วยนอก | จ่ายตามจริง | ||
| หมวดที่ 13 — ค่าทำแผลผู้ป่วยนอกหลังผ่าตัดใหญ่ | จ่ายตามจริง | ||
| 2. บันทึกสลักหลังผลประโยชน์เพิ่มเติมอื่นๆ | |||
| หมวดที่ 14 — ค่าตรวจสุขภาพประจำปี และ/หรือค่าฉีดวัคซีน (ต่อรอบปี)* | 1,000 | 2,500 | 5,500 |
| หมวดที่ 15 — รักษาพยาบาลผู้ป่วยนอกจากอุบัติเหตุ ภายใน 30 วัน | จ่ายตามจริง | ||
| หมวดที่ 16 — วงเงินสูงสุดต่อรอบปีกรมธรรม์ เมื่อเจ็บป่วยด้วยโรคร้ายแรง** เป็นครั้งแรก | 16,000,000 | 30,000,000 | 60,000,000 |
*ใช้สิทธิได้เมื่อกรมธรรม์มีผลคุ้มครองต่อเนื่องมาไม่น้อยกว่า 12 เดือน โดยไม่มีการเคลม · **ดู 10 โรคร้ายแรงที่คุ้มครองด้านบน
จำนวนเงินความรับผิดส่วนแรก
หน่วย: บาท
| รายละเอียด | แผน 1 | แผน 2 | แผน 3 |
|---|---|---|---|
| จำนวนเงินความรับผิดส่วนแรกต่อรอบปีกรมธรรม์ (ไม่รวมหมวดที่ 14) | 30,000 | – | – |
- ค่ารักษาพยาบาลจ่ายเฉพาะที่เกี่ยวข้องกับโรคร้ายแรงที่คุ้มครอง เป็นไปตามหมวดคำนิยามของสัญญาเพิ่มเติมนี้
- มีระยะเวลารอคอย — ไม่คุ้มครองหากความผิดปกติเกิดขึ้นภายใน 30 วันนับแต่วันเริ่มมีผลคุ้มครอง
- ผลประโยชน์หมวดที่ 14 จ่ายเมื่อกรมธรรม์มีผลคุ้มครองต่อเนื่องมาไม่น้อยกว่า 12 เดือน โดยไม่มีการเคลมใดๆ
- วงเงินหมวดที่ 16 เริ่มนับตั้งแต่วันที่ได้รับการวินิจฉัยและยืนยันว่าเจ็บป่วยด้วยโรคร้ายแรงเป็นครั้งแรก และคงความคุ้มครองต่อเนื่องไปอีก 4 รอบปีกรมธรรม์ถัดไป
อัตราเบี้ยประกันภัย
อัตราเบี้ยประกันภัยรายปี (ตัวอย่าง)
สำหรับขั้นอาชีพ 1 และ 2 (กรณีไม่มีจำนวนเงินความรับผิดส่วนแรก)
หน่วย: บาท
| ช่วงอายุ (ปี) | ชาย | หญิง | ||||
|---|---|---|---|---|---|---|
| แผน 1 | แผน 2 | แผน 3 | แผน 1 | แผน 2 | แผน 3 | |
| 1 เดือน 1 วัน – 1 | – | – | – | – | – | – |
| 2 – 3 | – | – | – | – | – | – |
| 4 – 5 | – | – | – | – | – | – |
| 6 – 10 | – | – | – | – | – | – |
| 11 – 15 | 19,992 | 29,916 | 49,937 | 18,404 | 26,576 | 43,136 |
| 16 – 20 | 18,326 | 27,424 | 45,777 | 20,245 | 29,234 | 47,449 |
| 21 – 25 | 18,326 | 27,424 | 45,777 | 22,084 | 31,892 | 51,763 |
| 26 – 30 | 18,326 | 27,424 | 45,777 | 23,006 | 33,220 | 53,917 |
| 31 – 35 | 19,992 | 29,916 | 49,937 | 25,764 | 37,207 | 60,388 |
| 36 – 40 | 21,658 | 32,409 | 54,098 | 27,605 | 39,864 | 64,700 |
| 41 – 45 | 23,323 | 34,903 | 58,258 | 31,286 | 45,178 | 73,328 |
| 46 – 50 | 29,154 | 43,629 | 72,824 | 36,807 | 53,153 | 86,267 |
| 51 – 55 | 36,650 | 54,846 | 91,548 | 40,486 | 58,467 | 94,896 |
| 56 – 60 | 50,727 | 68,684 | 120,677 | 52,172 | 68,168 | 116,462 |
| 61 – 65 | 66,635 | 99,721 | 166,452 | 64,411 | 88,365 | 150,972 |
| 66 – 70 | 91,621 | 137,116 | 228,872 | 87,416 | 126,236 | 204,887 |
| 71 – 75* | 133,269 | 199,443 | 332,904 | 128,823 | 167,429 | 301,938 |
| 76 – 80* | 199,899 | 299,164 | 499,355 | 198,753 | 243,967 | 465,847 |
| 81 – 85* | 262,726 | 393,188 | 656,294 | 261,218 | 347,050 | 612,256 |
| 86 – 89* | 313,602 | 465,086 | 776,302 | 311,804 | 446,207 | 724,209 |
สำหรับขั้นอาชีพ 1 และ 2 (กรณีมีจำนวนเงินความรับผิดส่วนแรก)
หน่วย: บาท · เฉพาะแผน 1
| ช่วงอายุ (ปี) | ชาย แผน 1 | หญิง แผน 1 |
|---|---|---|
| 1 เดือน 1 วัน – 1 | 46,167 | 39,232 |
| 2 – 3 | 44,320 | 37,662 |
| 4 – 5 | 40,627 | 34,525 |
| 6 – 10 | 26,011 | 23,948 |
| 11 – 15 | 14,194 | 13,067 |
| 16 – 20 | 13,010 | 14,374 |
| 21 – 25 | 13,010 | 15,679 |
| 26 – 30 | 13,010 | 16,334 |
| 31 – 35 | 14,194 | 18,293 |
| 36 – 40 | 15,377 | 19,600 |
| 41 – 45 | 16,559 | 22,213 |
| 46 – 50 | 20,700 | 26,132 |
| 51 – 55 | 26,022 | 28,745 |
| 56 – 60 | 34,301 | 35,279 |
| 61 – 65 | 47,311 | 45,732 |
| 66 – 70 | 65,051 | 62,065 |
| 71 – 75* | 94,621 | 91,465 |
| 76 – 80* | 141,929 | 141,115 |
| 81 – 85* | 186,535 | 185,465 |
| 86 – 89* | 222,657 | 221,380 |
- *สำหรับปีต่ออายุเท่านั้น
- เบี้ยประกันภัยจะเปลี่ยนแปลงตามช่วงอายุที่เพิ่มขึ้น
- เบี้ยประกันภัย สำหรับขั้นอาชีพ 3 ให้คูณเบี้ยประกันภัยด้วย 1.30
- เบี้ยประกันภัย สำหรับขั้นอาชีพ 4 ให้คูณเบี้ยประกันภัยด้วย 1.45
- เบี้ยประกันภัยสำหรับปีต่ออายุตามตารางข้างต้น จะเปลี่ยนแปลงตามอายุและ/หรืออาชีพของผู้เอาประกันภัย นอกจากนี้อาจเปลี่ยนแปลงได้ โดยเป็นไปตามกฎเกณฑ์ของบริษัท
เหมาะกับใคร
แผนนี้เหมาะกับคุณไหม
✓ เหมาะกับ
- ผู้ที่ต้องการความคุ้มครองครอบคลุมค่าใช้จ่ายเมื่อต้องนอน รพ. และรับมือค่ารักษาพยาบาลที่สูงขึ้นในปัจจุบัน
- ผู้ที่มองหาวงเงินคุ้มครองสูง เพื่อยกระดับการรักษาด้วยนวัตกรรมและเทคโนโลยีทันสมัย
- ผู้ที่ต้องการแบ่งเบาภาระค่าใช้จ่ายส่วนเกินจากสวัสดิการที่มีอยู่แล้ว
✕ ไม่เหมาะกับ
- ผู้ที่ต้องการความคุ้มครองค่ารักษาพยาบาลในต่างประเทศ
เงื่อนไข
เงื่อนไขสำคัญที่ควรรู้
- สามารถซื้อควบคู่กับสัญญาหลักตามหลักเกณฑ์ที่บริษัทกำหนด
- วงเงินผลประโยชน์เบิ้ล 2 เท่า ใช้ได้เมื่อได้รับวินิจฉัยและยืนยันว่าเป็น 1 ใน 10 โรคร้ายแรงตามที่ระบุในกรมธรรม์เป็นครั้งแรก และคงต่อเนื่อง 4 รอบปีกรมธรรม์ถัดไป (เพิ่มได้ 1 ครั้งต่อ 1 โรคร้ายแรง)
- ค่าตรวจสุขภาพประจำปี/ค่าฉีดวัคซีน ใช้สิทธิได้เมื่อสัญญามีผลบังคับต่อเนื่องมามากกว่า 12 เดือน
- กฎเกณฑ์การพิจารณารับประกันภัยเป็นไปตามเงื่อนไขที่บริษัทกำหนด
สนใจแผน ดับเบิล แคร์?
ปรึกษาฟรี ไม่มีค่าใช้จ่าย ไม่กดดัน ช่วยเลือกระดับวงเงินที่เหมาะกับคุณ